Faktencheck Benzinpreis: Was von 2,31 Euro pro Liter nach Steuern und staatlich verursachten Belastungen übrig bleibt
Energiesteuer und Mehrwertsteuer erklären bereits mehr als einen Euro des Literpreises. Hinzu kommen CO₂-Bepreisung und weitere gesetzliche Vorgaben – doch nicht jede davon lässt sich seriös auf einen festen Centbetrag pro Liter herunterbrechen.
Die Ausgangsfrage
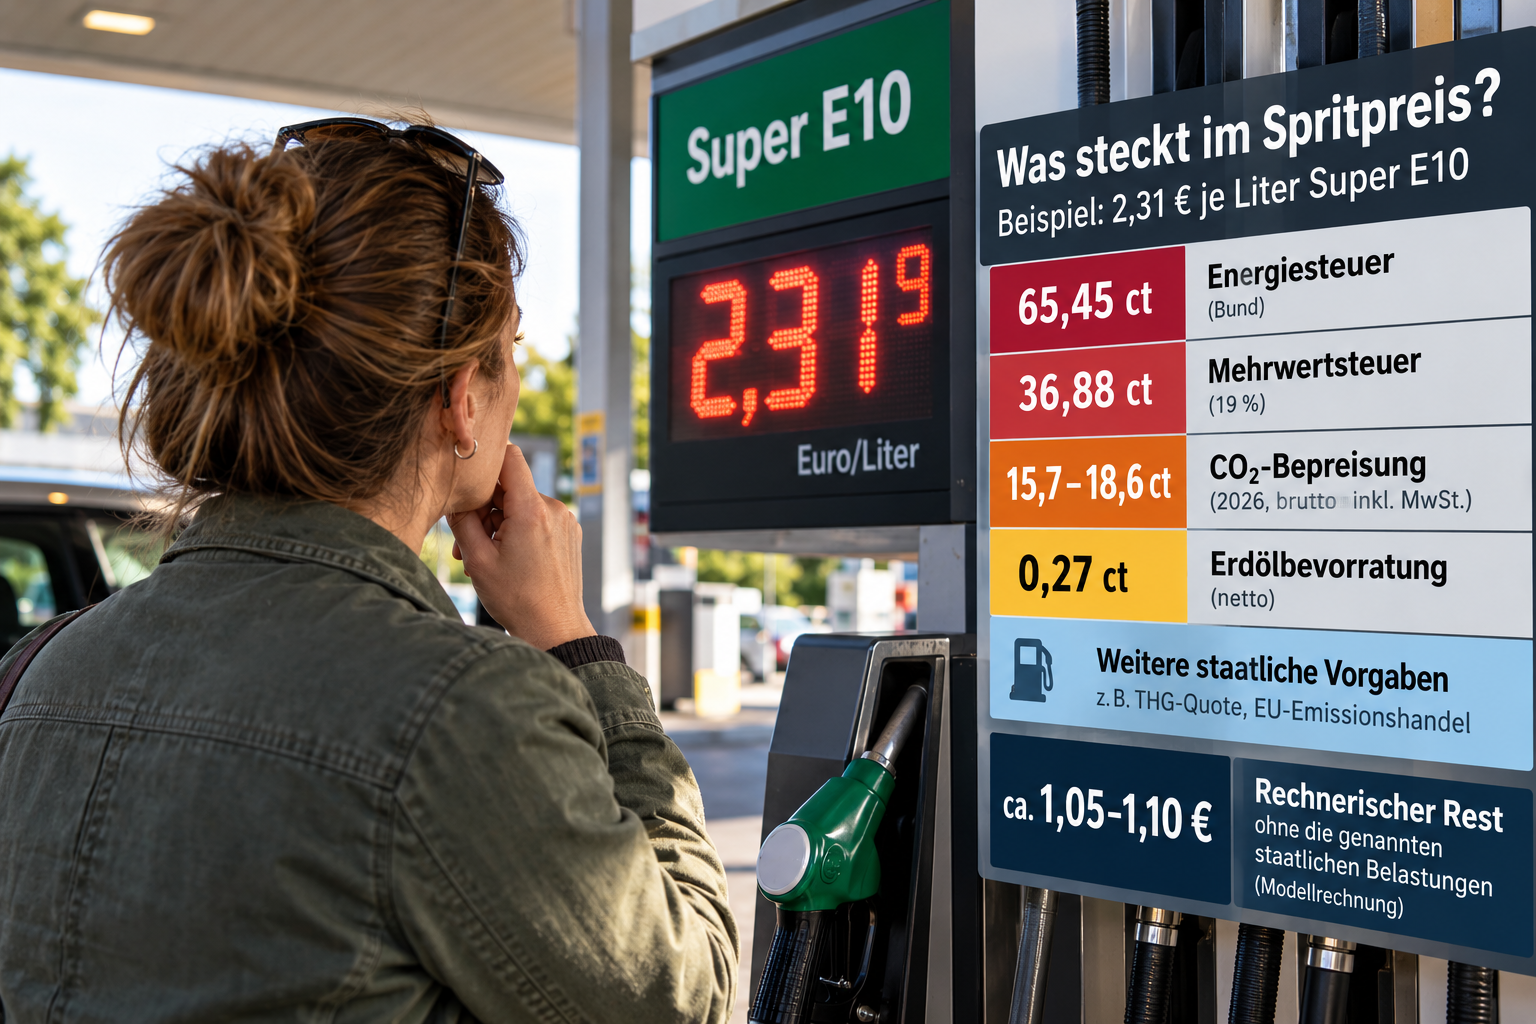
Ein Liter Superbenzin kostet in unserer Beispielrechnung an der Tankstelle 2,31 Euro. Die entscheidende Frage lautet: Wie hoch wäre dieser Preis rechnerisch, wenn Steuern und weitere durch deutsche oder europäische Vorschriften verursachte Belastungen herausgerechnet würden?
Eine einzige, auf den Cent genaue Antwort gibt es darauf nicht. Ein wesentlicher Teil lässt sich jedoch exakt oder zumindest sehr belastbar bestimmen. Andere gesetzliche Vorgaben verursachen Kosten bereits bei Mineralölunternehmen und Raffinerien, ohne dass daraus ein für jede Tankstelle identischer Betrag je Liter abgeleitet werden kann.
Erster Schritt: die Energiesteuer
Für schwefelarmes Benzin beträgt die Energiesteuer nach § 2 Energiesteuergesetz 654,50 Euro je 1.000 Liter. Das entspricht 65,45 Cent je Liter.
Aus den angenommenen 2,31 Euro werden nach Abzug dieser Steuer zunächst:
2,31 Euro − 0,6545 Euro = 1,6555 Euro.
Zweiter Schritt: die Mehrwertsteuer
Auf Kraftstoff gilt der reguläre Umsatzsteuersatz von 19 Prozent. Da die Mehrwertsteuer bereits im Endpreis enthalten ist, darf man nicht einfach 19 Prozent von 2,31 Euro abziehen. Der enthaltene Steueranteil berechnet sich mit 19/119.
Bei 2,31 Euro ergibt das rund:
36,88 Cent Mehrwertsteuer je Liter.
Energiesteuer und Mehrwertsteuer zusammen ergeben damit:
65,45 Cent + 36,88 Cent = rund 1,02 Euro je Liter.
Von den 2,31 Euro bleiben nach diesen beiden unmittelbaren Steuerbestandteilen rechnerisch rund:
1,29 Euro je Liter.
Damit ist der Staatseinfluss noch nicht vollständig erfasst
Die Rechnung endet nicht bei Energiesteuer und Mehrwertsteuer. Seit 2021 unterliegen Kraftstoffe zusätzlich der nationalen CO₂-Bepreisung nach dem Brennstoffemissionshandelsgesetz.
Für 2026 sieht das Gesetz einen Preiskorridor von 55 bis 65 Euro je Emissionszertifikat beziehungsweise Tonne CO₂ vor. Der ADAC beziffert die daraus resultierende Belastung bei Benzin auf brutto rund 15,7 bis 18,6 Cent je Liter. In diesen Bruttowerten ist allerdings bereits Mehrwertsteuer enthalten.
Da die Mehrwertsteuer in unserer Rechnung zuvor vollständig herausgerechnet wurde, darf der Bruttobetrag nicht ein zweites Mal vollständig abgezogen werden. Netto entsprechen 15,7 bis 18,6 Cent ungefähr 13,2 bis 15,6 Cent je Liter.
Nach Abzug dieses CO₂-Kostenanteils verbleiben von den rund 1,29 Euro somit ungefähr:
1,13 bis 1,15 Euro je Liter.
Auch die gesetzliche Erdölbevorratung kostet Geld
Deutschland verpflichtet über den Erdölbevorratungsverband zur Haltung strategischer Erdöl- und Kraftstoffreserven. Der aktuelle Beitrag für Ottokraftstoffe beträgt 2,70 Euro je Kubikmeter. Das entspricht rund 0,27 Cent je Liter zuzüglich Umsatzsteuer.
Nach Herausrechnung der Umsatzsteuer bleibt damit ein weiterer regulatorisch bedingter Kostenbestandteil von rund 0,27 Cent je Liter.
Am gerundeten Ergebnis von ungefähr 1,13 bis 1,15 Euro je Liter ändert das wenig, für eine vollständige Betrachtung gehört der Beitrag dennoch in die Rechnung.
Die THG-Quote: reale Verpflichtung, aber kein fester Centbetrag
Ein weiterer Kostenfaktor entsteht durch die gesetzliche Treibhausgasminderungsquote. Nach § 37a Bundes-Immissionsschutzgesetz müssen die verpflichteten Unternehmen die Treibhausgasemissionen der von ihnen in Verkehr gebrachten Kraftstoffe gegenüber dem gesetzlichen Referenzwert reduzieren.
Die Quote wurde in den vergangenen Jahren schrittweise erhöht: von sechs Prozent ab 2020 über sieben Prozent 2022, acht Prozent 2023, 9,35 Prozent 2024 und 10,6 Prozent 2025 auf zwölf Prozent im Jahr 2026.
Für die Mineralölunternehmen ist das keine theoretische Vorgabe. Sie müssen die Verpflichtung erfüllen, etwa über anrechenbare erneuerbare Kraftstoffe und andere gesetzlich zugelassene Erfüllungsoptionen.
Für unsere Rechnung entsteht allerdings ein Problem: Die Kosten der Quotenerfüllung sind nicht gesetzlich als fester Centbetrag je Liter Benzin vorgeschrieben. Sie hängen unter anderem davon ab, welche Erfüllungsoptionen ein Unternehmen nutzt und zu welchen Preisen entsprechende Mengen oder Nachweise verfügbar sind.
Deshalb wäre es methodisch falsch, ohne belastbare Unternehmens- oder Marktdaten beispielsweise pauschal weitere fünf oder zehn Cent je Liter abzuziehen.
EU-Emissionshandel: Die Raffinerie selbst verursacht ebenfalls CO₂-Kosten
Hinzu kommt eine zweite Ebene der CO₂-Bepreisung. Raffinerien gehören zu den Industrieanlagen, die vom europäischen Emissionshandel EU-ETS erfasst werden. Das Umweltbundesamt weist Raffinerien ausdrücklich innerhalb der emissionshandelspflichtigen Industriebranchen aus.
Dieser Kostenblock ist von der nationalen CO₂-Bepreisung des in Verkehr gebrachten Kraftstoffs zu unterscheiden. Beim EU-ETS geht es unter anderem um Emissionen, die bei der industriellen Herstellung beziehungsweise Verarbeitung in der Raffinerie entstehen.
Auch hier lässt sich jedoch kein allgemeingültiger Betrag nach dem Muster „EU-ETS = X Cent pro Liter Benzin“ seriös ansetzen. Die tatsächliche Belastung hängt unter anderem von Anlage, Effizienz, Emissionen, Zertifikatspreisen, Zuteilungen, Produktionsmix und Produktionsmenge ab.
Der Kostenfaktor existiert also, aber eine scheinexakte Zahl würde mehr Genauigkeit vortäuschen, als die verfügbaren Daten hergeben.
Was bedeutet damit „ohne sämtliche staatlichen Belastungen“?
Für einen angenommenen Tankstellenpreis von 2,31 Euro lässt sich zunächst folgende belastbare Rechnung aufstellen:
- Tankstellenpreis: 2,31 Euro
- enthaltene Energiesteuer: 65,45 Cent
- enthaltene Mehrwertsteuer: rund 36,88 Cent
- nationaler CO₂-Preis nach Herausrechnung der Mehrwertsteuer: rund 13,2 bis 15,6 Cent
- Erdölbevorratungsbeitrag netto: rund 0,27 Cent
Damit ergibt sich als belastbar quantifizierbarer Rest:
Tankstelle: 2,31 Euro je Liter
nach Abzug der konkret bezifferbaren Steuern und staatlich veranlassten Belastungen: ungefähr 1,13 bis 1,15 Euro je Liter.
Das ist allerdings noch nicht der hypothetische Preis in einer Welt völlig ohne staatliche und europäische Regulierung. In den verbleibenden rund 1,13 bis 1,15 Euro stecken weiterhin Kosten, die unter anderem durch THG-Quote und EU-Emissionshandel beeinflusst werden können. Sie lassen sich mit den öffentlich verfügbaren Daten nicht seriös vollständig herausrechnen.
Die 1,13 bis 1,15 Euro sind auch nicht der Gewinn der Mineralölindustrie
Ebenso wichtig ist die umgekehrte Abgrenzung. Der verbleibende Betrag ist weder der reine Rohölpreis noch der Gewinn der Mineralölgesellschaften.
Darin stecken weiterhin Rohstoff beziehungsweise fertiges Mineralölprodukt, Raffination, Beimischungen, Energie, Transport, Lagerung, Großhandel, Vertrieb, Tankstellenbetrieb und Margen verschiedener Marktstufen.
Die Rechnung zeigt deshalb die Größenordnung staatlicher Belastungen, nicht die Gewinnspanne eines Konzerns.
Und welche Rolle spielt der Rohölpreis?
Ein Blick auf die Brent-Preise zeigt, warum der Vergleich mit Rohöl allein nicht genügt. Nach Daten der US-amerikanischen Energy Information Administration lag Brent beispielsweise im September 2014 durchschnittlich bei 97,09 US-Dollar je Barrel, im September 2018 bei 78,89 Dollar und im September 2021 bei 74,49 Dollar. Im März 2022 lag der Monatsdurchschnitt bei 117,25 Dollar.
Auch 2026 schwankte Rohöl erheblich. Die EIA weist beispielsweise für August einen Monatsdurchschnitt von 91,08 Dollar je Barrel aus; in der Woche bis 11. September lag der Brent-Wochenwert bei 111,83 Dollar.
Die historischen Werte zeigen: Ein hoher Rohölpreis ist keineswegs ein ausschließlich heutiges Phänomen. Sie beweisen aber umgekehrt auch nicht, dass der Unterschied zum Tankstellenpreis ausschließlich auf Steuern und Regulierung zurückgeht.
Warum Rohölpreis und Tankstellenpreis auseinanderlaufen können
Das Bundeskartellamt hat sich genau mit dieser Frage beschäftigt. Anlass seiner Sektoruntersuchung zu Raffinerien und Kraftstoffgroßhandel waren die starken Preisbewegungen nach dem russischen Angriff auf die Ukraine. Die Behörde stellte fest, dass Tankstellen-, Raffinerie- und Rohölpreise zeitweise deutlich auseinanderliefen.
Im Abschlussbericht von 2025 untersuchte das Amt deshalb Lieferströme, Vertragsgestaltung und Preissetzung im Kraftstoffgroßhandel. Damit ist auch die gegenteilige Vereinfachung nicht haltbar: Nicht jede Preisbewegung an der Tankstelle lässt sich automatisch durch Steuern oder staatliche Vorgaben erklären.
Raffineriekapazitäten, Knappheiten, Importe und Exporte, Logistik, Großhandel, Wettbewerb und Margen können ebenfalls erheblichen Einfluss haben.
Was der Faktencheck tatsächlich zeigt
Bei 2,31 Euro je Liter sind rund 1,02 Euro unmittelbar Energiesteuer und Mehrwertsteuer. Rechnet man zusätzlich die nationale CO₂-Bepreisung und den gesetzlichen Erdölbevorratungsbeitrag heraus, verbleiben ungefähr 1,13 bis 1,15 Euro.
Der tatsächliche hypothetische Preis ohne jede staatlich oder europäisch verursachte Belastung läge unter dieser Spanne, weil insbesondere THG-Quote und EU-Emissionshandel noch nicht vollständig herausgerechnet sind. Wie weit darunter, lässt sich mit öffentlich verfügbaren Daten nicht belastbar auf einen Cent genau bestimmen.
Wer dagegen behauptet, die Differenz zwischen Rohöl- und Tankstellenpreis lasse sich vollständig dem Staat zurechnen, geht ebenfalls weiter, als die Daten tragen. Untersuchungen des Bundeskartellamts zeigen, dass auch Raffinerie-, Großhandels- und Wettbewerbsbedingungen eine Rolle spielen.
Wichtigste Fakten
Tankstellenpreis der Beispielrechnung: 2,31 Euro je Liter.
Energiesteuer für schwefelarmes Benzin: 65,45 Cent je Liter.
Enthaltene Mehrwertsteuer bei 2,31 Euro: rund 36,88 Cent je Liter.
Energiesteuer plus Mehrwertsteuer: rund 1,02 Euro je Liter.
Nationaler CO₂-Preis 2026: gesetzlicher Preiskorridor von 55 bis 65 Euro je Zertifikat/Tonne CO₂.
Bruttowirkung der CO₂-Bepreisung auf Benzin laut ADAC: rund 15,7 bis 18,6 Cent je Liter.
Nach bereits erfolgtem Abzug der Mehrwertsteuer anzusetzender CO₂-Anteil netto: rund 13,2 bis 15,6 Cent je Liter.
Erdölbevorratungsbeitrag für Ottokraftstoff: 2,70 Euro je Kubikmeter beziehungsweise rund 0,27 Cent je Liter netto.
Rechnerischer Rest nach den konkret quantifizierbaren Positionen: ungefähr 1,13 bis 1,15 Euro je Liter.
THG-Minderungsquote 2026: zwölf Prozent.
Raffinerien sind vom europäischen Emissionshandel EU-ETS erfasst.
THG-Quote und EU-ETS verursachen regulatorische Kosten, für die kein einheitlicher belastbarer Centbetrag je Liter Benzin angesetzt werden kann.
Der verbleibende Betrag von 1,13 bis 1,15 Euro ist weder Rohölpreis noch Gewinn der Mineralölunternehmen.
Das Bundeskartellamt dokumentierte, dass Rohöl-, Raffinerie- und Tankstellenpreise zeitweise deutlich auseinanderlaufen können.
Meinung der Redaktion
Meinung der Redaktion
Ein sogenannter Tankrabatt klingt zunächst nach Entlastung. Die Preiszerlegung zeigt aber, warum bei solchen politischen Vorschlägen eine zweite Frage mindestens ebenso wichtig ist: Von welcher zuvor bestehenden Belastung wird eigentlich wie viel zurückgenommen?
Wenn bei einem Literpreis von 2,31 Euro allein Energiesteuer und Mehrwertsteuer bereits rund 1,02 Euro ausmachen und weitere staatlich beziehungsweise regulatorisch verursachte Kosten hinzukommen, sollte eine angekündigte Entlastung nicht isoliert betrachtet werden. Entscheidend ist der Saldo aus Belastungen und Entlastungen.
Das macht einen Tankrabatt weder automatisch sinnvoll noch automatisch wirkungslos. Es verändert aber die Perspektive: Eine Steuersenkung ist rechnerisch zunächst die teilweise Rücknahme einer bestehenden Belastung. Ob und wie stark sie beim Verbraucher ankommt, ist eine weitere Frage.
Dass diese Frage nicht nur theoretisch ist, zeigt das Jahr 2022. Das Bundeskartellamt kam bei seiner Untersuchung des damaligen Tankrabatts zu dem Ergebnis, dass die damalige Energiesteuersenkung weitgehend an die Verbraucher weitergegeben wurde. Gleichzeitig dokumentierte die Behörde erhebliche Veränderungen der Abstände zwischen Rohöl-, Raffinerie- und Tankstellenpreisen.
Für die politische Debatte bedeutet das: Wer über Entlastung spricht, sollte Belastung, Rücknahme der Belastung und tatsächliche Preisbildung getrennt ausweisen. Erst dann lässt sich beurteilen, was eine Maßnahme für den Literpreis tatsächlich verändert.
QUELLEN UND BELEGE
Umsatzsteuergesetz – § 12 Steuersätze
Brennstoffemissionshandelsgesetz – § 10 Veräußerung von Emissionszertifikaten
Brennstoffemissionshandelsverordnung – § 12 Versteigerungsverfahren
Bundesregierung – Gesetzliche Neuregelungen Januar 2026
ADAC – CO₂-Steuer: Was der Anstieg für Autofahrer bedeutet
Bundes-Immissionsschutzgesetz – § 37a Treibhausgasminderungsquote
Erdölbevorratungsverband – Aktueller Beitragssatz
Erdölbevorratungsverband – Logistik und Bestände
Umweltbundesamt / Deutsche Emissionshandelsstelle – Der Europäische Emissionshandel
Umweltbundesamt / Deutsche Emissionshandelsstelle – Der Nationale Emissionshandel
Bundeskartellamt – Raffinerien und Kraftstoffgroßhandel: Abschlussbericht
Bundeskartellamt – Wettbewerbsbedingungen bei Raffinerien und Kraftstoffgroßhandel
Bundeskartellamt – Zwischenbericht der Untersuchung zu Raffinerien und Kraftstoffgroßhandel
U.S. Energy Information Administration – Europe Brent Spot Price FOB, Monatswerte
U.S. Energy Information Administration – Weekly Europe Brent Spot Price FOB